結論|解体費用を払う人は売買契約で決める
古家付き土地の解体費用は、売主と買主のどちらが払うと一律には決まりません。最初に決めるのは「古家を残した状態で引き渡すか」「売主が解体してから引き渡すか」「引渡し後に買主が期限までに解体するか」です。
民法521条2項は、法令の制限内で契約内容を当事者が自由に決められるとしています。したがって、古家解体の発注者、支払者、工事範囲、完了期限も、売買条件として具体化する必要があります。
出典: e-Gov法令検索「民法」(確認日: 2026-08-30)
確認する順番は次のとおりです。
- 引渡し時に建物を残すか、なくすかを決める
- 解体業者へ発注する人と請求書を受け取る人を決める
- 建物本体だけでなく、基礎・外構・残置物・地中埋設物まで工事範囲を決める
- 解体完了日、引渡日、代金決済日の前後関係を決める
- 税務、補助金、建物滅失登記に必要な書類の受領者を決める
請求書を受け取る人と、売買価格を通じて実質的に負担する人は同じとは限りません。売主が解体業者へ支払い、その分を売価へ反映する交渉もあれば、買主が工事を発注する前提で売買条件を決めることもあります。「どちらの負担か」だけでなく、売買代金と工事範囲を一緒に比べてください。
3つの売り方で発注者と支払者が変わる
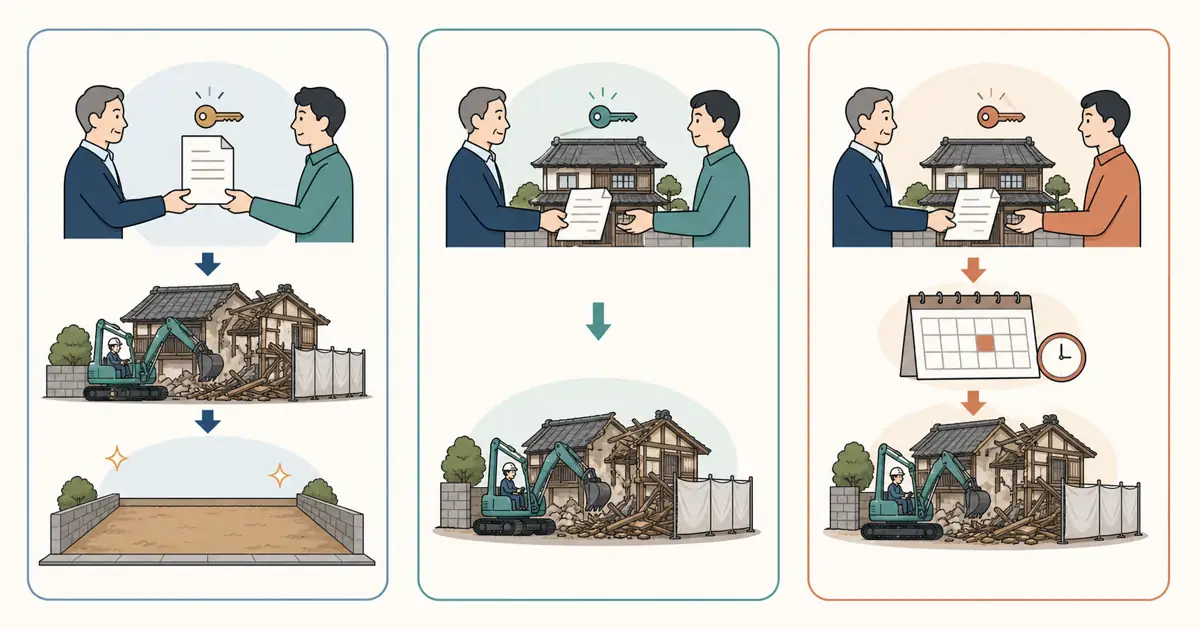
古家付き土地の取引は、少なくとも次の3パターンに分けて考えます。
| パターン | 引渡し時の状態 | 解体の発注・支払い | 契約前の重点確認 |
|---|---|---|---|
| 売主解体・更地渡し | 売主が引渡し前に解体する | 売主が解体請負契約を結び、売主宛ての見積書・請求書を受け取る形 | 完了期限、整地状態、追加費用、引渡し遅延 |
| 古家付き現況渡し | 古家付きのまま引き渡し、買主が解体する | 所有権移転後に買主が発注・支払い | 建物・残置物・埋設物の状態、売買価格、解体可能時期 |
| 引渡し後解体の特約 | 建物と土地を引き渡した後、買主が期限までに解体 | 引渡し後に買主が期限までに解体する特約を置く | 責任・負担、完了期限、売主へ渡す証明書、未完了時の扱い |
国土交通省は、相続空き家の譲渡所得特例に関連する特約例で、所有権移転後に買主が建物全部を「買主の責任と負担」で期限までに取り壊し、必要書類を売主へ渡す形を示しています。ただし、これは特例利用を想定した例文です。買主負担がすべての取引の原則という意味ではなく、当事者の合意に応じて修正する前提です。
出典: 国土交通省「空き家の発生を抑制するための特例措置における特約等の例」(確認日: 2026-08-30)
どのパターンが有利かは、建物の状態、買主の建築計画、売却時期、税務要件、見積範囲で変わります。不動産会社から一案を示されても、残り2案の売買条件と解体見積もりを並べてから決めてください。
契約書で決める10項目
「更地渡し」「現況渡し」だけでは工事範囲が足りません。少なくとも次の10項目を、売買契約書、重要事項説明書、特約、解体見積書のどこへ書くか確認します。
| 項目 | 契約書で確認する内容 |
|---|---|
| 1. 引渡し状態 | 古家を残すか、建物全部を解体した更地か |
| 2. 発注者・支払者 | 誰が解体業者と請負契約を結び、誰宛てに請求書を出すか |
| 3. 建物本体 | 母屋、離れ、物置、車庫など、対象建物を登記・図面・写真で特定する |
| 4. 基礎・外構 | 基礎、杭、擁壁、塀、門、土間、井戸、浄化槽、樹木を残すか撤去するか |
| 5. 残置物 | 家財、家電、危険物、庭石を誰がいつ処分するか |
| 6. 地中埋設物 | 解体後に見つかった古い基礎、廃材、配管、タンクの調査・報告・追加費用をどうするか |
| 7. アスベスト | 事前調査の実施者、報告、分析が必要な場合の費用、除去工事の扱い |
| 8. 工期 | 着工日、解体完了日、確認日、引渡日、決済日、遅延時の連絡と扱い |
| 9. 完了状態 | 整地方法、搬出完了、写真、取壊し証明書、マニフェスト以外の廃棄物確認資料 |
| 10. 手続・書類 | 補助金、届出、ライフライン、近隣対応、建物滅失登記、税務用書類の担当 |
地中埋設物は、建物を壊して地面を掘るまで分からない場合があります。「見つかったら協議する」だけで終えず、写真・数量・見積書を提示して書面承認を得るまで追加工事を止めるのか、緊急対応の上限を置くのかを決めます。
解体工事そのものの請負契約は、解体工事の契約書で確認する項目で別に確認してください。不動産売買契約と解体請負契約は当事者も役割も異なります。
解体見積もりは同じ範囲で比較する
売主解体と買主解体のどちらを選ぶ場合でも、建物の延床面積と構造だけでは総額を比べられません。次の条件をそろえて、複数社へ現地調査を依頼します。
- 対象建物の所在地、構造、階数、延床面積、登記の有無
- 重機とトラックの進入条件、前面道路、隣家との距離
- 建物本体、基礎、外構、樹木、井戸、浄化槽の範囲
- 残置物を工事前に誰が処分するか
- 石綿事前調査、分析、届出、除去を見積もりのどこへ入れるか
- ガス管、給排水、電気、通信線をどこまで撤去するか
- 地中埋設物が見つかった場合の単価・承認方法
- 整地状態、工期、近隣対策、取壊し証明書の発行
公開された坪単価だけで売買条件を決めず、解体工事の見積もりの見方に沿って「含む工事」と「含まない工事」を横並びにしてください。石綿は建築時期だけで有無を断定せず、アスベスト事前調査の義務と確認方法も確認します。
見積もりを取る段階で、発注者の候補が売主と買主のどちらか未確定なら、見積書の宛名と有効期限を確認します。実際に契約する人が変われば、業者の本人確認、契約書、支払条件を作り直す必要があります。
売主が解体費を払ったときの税務
国税庁は、土地などを売るためにその上の建物を取り壊したときの取壊し費用と建物の損失額を、主な譲渡費用として挙げています。譲渡所得は、売却金額から取得費と譲渡費用を差し引いて計算します。
出典: 国税庁「No.3255 譲渡費用となるもの」(確認日: 2026-08-30)
ただし、支払った解体費が自動的にすべて譲渡費用になるわけではありません。国税庁は「売るために直接かかった費用」と説明し、維持や管理のための費用とは分けています。売却との関係を確認できるよう、次を保存します。
- 解体を条件にした売買契約書・特約
- 不動産会社との媒介契約、査定資料、売却条件の記録
- 解体工事の見積書、請負契約書、変更合意書
- 請求書、領収書、振込記録
- 着工前、工事中、完了後の写真
- 建物の取壊し証明書、滅失登記関係書類
個別の取引で譲渡費用に該当するかは、契約前に税務署または税理士へ確認してください。この記事では税額を試算しません。
買主が購入後に解体したときの税務
国税庁の所得税基本通達38-1は、建物付き土地を取得後おおむね1年以内に取壊しへ着手するなど、当初から建物を取り壊して土地を利用する目的が明らかな場合の取扱いを示しています。この場合、建物の取得に要した金額と取壊し費用の合計額は、土地の取得費へ算入するとしています。
出典: 国税庁「法第38条関係・土地等と共に取得した建物等の取壊し費用等」(確認日: 2026-08-30)
これは「購入年の所得から直ちに控除できる」という説明ではありません。将来その土地を売ったときの譲渡所得計算に関係する取得費の取扱いです。購入時点から、次の資料を残してください。
- 古家付き土地として購入した売買契約書と価格内訳
- 購入時点の土地利用計画、建築計画、解体予定
- 解体請負契約書、見積書、請求書、領収書
- 着工日と完了日が分かる工程表・写真
- 発生材の売却や値引きがある場合の記録
利用目的、着工時期、事業利用の有無などで扱いが変わり得ます。確定申告や将来売却を見据え、税務署または税理士へ資料を見せて確認してください。
相続した空き家は3,000万円特別控除を契約前に確認する
相続した古家を売る場合は、解体の順番が譲渡所得の特例へ影響することがあります。国税庁の「被相続人の居住用財産(空き家)を売ったときの特例」は、一定要件を満たす場合、令和9年12月31日までの譲渡について最高3,000万円を譲渡所得から控除する制度です。令和6年以後の譲渡で相続人が3人以上なら上限は2,000万円です。
対象は、被相続人が居住していた一定の家屋と敷地を相続した場合です。昭和56年5月31日以前の建築、区分所有建物でないこと、相続から売却までの使用状況、売却時期、売却代金など複数の要件があります。
令和6年以後の譲渡では、建物と土地を譲渡した後、その翌年2月15日までに建物全部を取り壊す場合も一定要件の下で対象になり得ます。買主が解体する形では、期限内の工事完了と売主への書類交付に買主の協力が必要です。国土交通省は、協力を得られず特例を使えないトラブルを防ぐ観点から、特約等を確認事項にしています。
出典: 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」/国土交通省「空き家の発生を抑制するための特例措置」(確認日: 2026-08-30)
特例名だけで対象と判断せず、売出しや売買契約の前に、物件所在地の市区町村、税務署、税理士へ確認してください。買主が解体する場合は、完了期限、必要書類、書類交付期限、未完了時の扱いを契約書へ入れます。
解体後は建物滅失登記まで確認する
登記されている建物を取り壊したら、建物滅失登記が必要です。法務局は、不動産の表示に関する登記について、原則として物理的状況が変わった日から1か月以内に申請義務があると案内しています。
出典: 法務局「登記の申請を御検討されている皆さまへ」/法務局「建物を取り壊した/建物を新築した」(確認日: 2026-08-30)
売主が引渡し前に解体する場合と、所有権移転後に買主が解体する場合では、解体時点の登記名義人が異なります。契約前に次を決めます。
- 解体業者から取壊し証明書などを受け取る人
- 建物滅失登記を申請する人と土地家屋調査士へ依頼する場合の費用
- 申請完了を相手方へ知らせる期限と証明方法
- 未登記家屋の場合に自治体へ提出する家屋滅失届の担当
固定資産税は土地と家屋で扱いが異なり、1月1日の状態も関係します。「更地にすると税額が一律に何倍」と考えず、空き家解体後の固定資産税を確認し、所在地の資産税担当へ解体予定日を伝えて試算を依頼してください。
契約前チェックリスト
- ☐ 古家を残す、売主が引渡し前に解体する、引渡し後に買主が解体する、のどれかを決めた
- ☐ 解体業者へ発注する人、請求書を受け取る人、代金を払う人を決めた
- ☐ 売買代金と解体見積もりを同じ表で比較した
- ☐ 建物本体、基礎、外構、樹木、井戸、浄化槽、残置物の範囲を書いた
- ☐ 地中埋設物と追加費用の写真・見積・承認方法を決めた
- ☐ 石綿事前調査、届出、ライフライン、近隣対応の担当を決めた
- ☐ 解体完了日、引渡日、決済日、遅延時の扱いを書いた
- ☐ 補助金の着工前申請と対象業者要件を自治体へ確認した
- ☐ 売主側の譲渡費用または買主側の土地取得費について税務相談した
- ☐ 相続空き家特例の対象可能性と期限を契約前に確認した
- ☐ 取壊し証明書、完了写真、建物滅失登記の担当を決めた
解体の全工程は空き家を解体する流れで確認できます。発注者が決まったら、登録・許可、見積もり、契約書を確認できる候補を解体業者一覧から探し、同じ条件で複数社へ現地調査を依頼してください。