結論
空き家を解体すると、土地に使われていた「住宅用地の特例」は原則として外れます。一方、取り壊した家屋に対する固定資産税は、翌年度以降はかかりません。
土地の課税標準だけを見れば、200平方メートル以下の部分は6分の1から通常の扱いへ戻ります。ただし、土地と家屋を合わせた納税額が一律6倍になるわけではありません。
解体前に、市区町村の固定資産税担当へ次の3点を確認してください。
- 解体後の土地の課税見込み
- 建替え中の土地に使える特例の有無
- 空き家の除却や税額増加に対する補助制度の有無
住宅がある土地には課税標準の特例があります
住宅やアパートの敷地には、土地の固定資産税を計算するときの「住宅用地の課税標準の特例」があります。
| 土地の区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地(1戸につき200平方メートル以下の部分) | 価格の6分の1 | 価格の3分の1 |
| 一般住宅用地(200平方メートルを超える部分) | 価格の3分の1 | 価格の3分の2 |
ここで小さくなるのは「課税標準」です。現在の納税額そのものを6分の1にする、という説明ではありません。都市計画税は、原則として市街化区域内の土地や家屋が対象です。
出典: 国土交通省「土地の保有に係る税制」(確認日: 2026-08-20)
解体後は土地と家屋で動きが反対になります
空き家を取り壊した後は、土地と家屋を分けて考えます。
- 土地: 住宅の敷地ではなくなるため、住宅用地の特例が原則として外れる
- 家屋: 取り壊した家屋は、翌年度以降の固定資産税・都市計画税の対象から外れる
土地分は上がる可能性があり、家屋分はなくなります。そのため、納税通知書の合計額が何倍になるかは、土地の評価、敷地面積、家屋の評価、都市計画税の有無などで変わります。
「更地にすると固定資産税が6倍」と言われることがあります。これは小規模住宅用地の課税標準が6分の1になる点だけを逆算した表現です。実際の納税額全体を示す数字ではありません。
判定日は毎年1月1日です
固定資産税は、毎年1月1日の土地と家屋の状態を基準に課税されます。
たとえば年の途中で空き家を解体しても、その年の家屋分が月割りで還付される仕組みではありません。翌年1月1日に家屋がなければ、翌年度は家屋分が課税対象から外れます。同時に、土地は住宅用地の特例から外れるのが原則です。
出典: 国土交通省「空家法とは」、東京都主税局「固定資産税・都市計画税(土地・家屋)」(確認日: 2026-08-20)
解体日だけで有利不利を決めるのは避けてください。売却時期、建替えの工程、解体費の補助金、土地の管理費も合わせて判断します。
売却前後の解体を検討している場合は、古家付き土地の解体費用と売主・買主の分担も契約前に確認してください。
建替え中は特例が続く場合があります
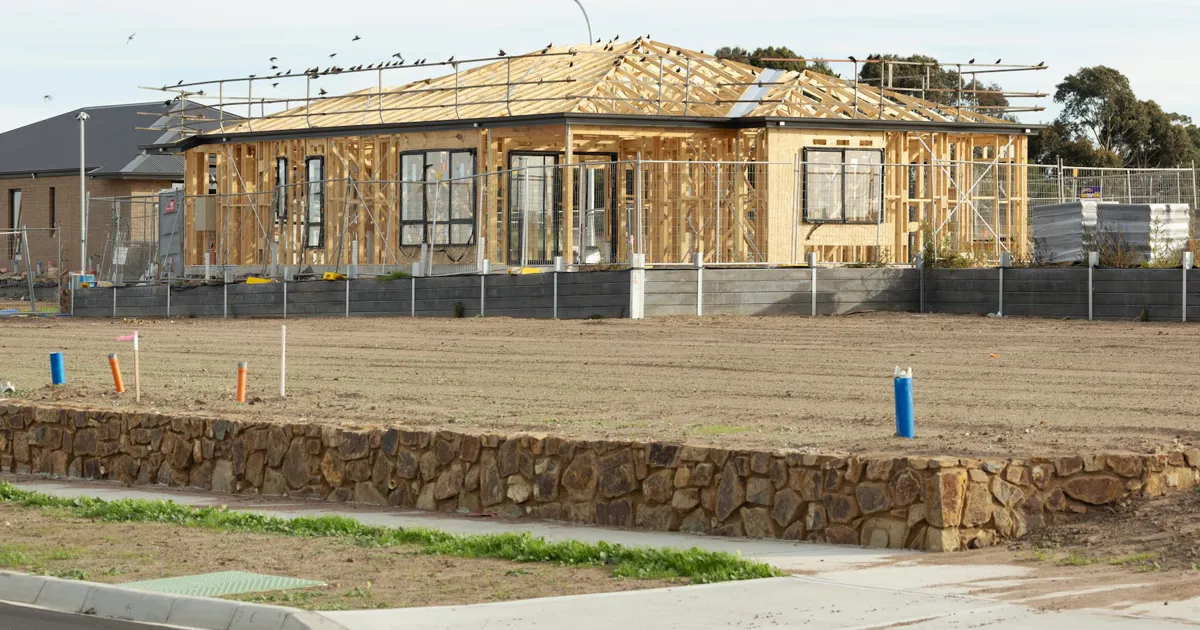
1月1日に住宅がなければ、住宅用地の特例は原則として使えません。ただし、建替え中の土地について、一定の要件を満たせば特例を継続する扱いがあります。
東京都23区では、前年度の1月1日に住宅用地だったこと、新しい住宅の建築に着手していること、土地と家屋の所有関係などが要件です。申告が必要になるため、建替えを予定している人は解体前に土地所在地の税務担当へ確認してください。
出典: 東京都主税局「23区内で住宅建替え中または建替え予定の土地をお持ちの方へ」(確認日: 2026-08-20)
放置すれば特例が続くとは限りません
家屋を残していても、住宅用地の特例が必ず続くわけではありません。
市区町村から「管理不全空家」または「特定空家」に関する指導を受け、改善せずに勧告を受けた土地は、住宅用地の特例から外れます。2023年の空家法改正により、特定空家になる前の管理不全空家も勧告の対象になりました。
指定や指導を受けただけで直ちに特例が外れる、という制度ではありません。特例から除外される基準は「勧告」です。
国土交通省のガイドラインは、構造上すでに住宅と認められない家屋について説明しています。今後住居として使う見込みがない家屋も、勧告とは別に、そもそも住宅用地に当たらない場合があります。
出典: 国土交通省「管理不全空家等及び特定空家等に対する措置に関する適切な実施を図るために必要な指針」(確認日: 2026-08-20)
税額の増加分を補助する自治体もあります
自治体によっては、空き家を解体した後の固定資産税などの増加分を補助する制度があります。
埼玉県富士見市は、市の空家除却補助金を利用した跡地について、固定資産税・都市計画税の増額分を最大2年間補助しています。対象は、跡地を営利目的で使っていないことなどの条件を満たす土地です。
これは全国共通の制度ではありません。解体費の補助金だけでなく、「除却後」「跡地」「固定資産税」「減免」でも市区町村の公式サイトを確認してください。
出典: 富士見市「空家に関する補助制度について」(確認日: 2026-08-20)
当サイトでは、埼玉県と千葉県の空き家解体補助金を市町村ごとに調べています。
解体前に納税通知書の3か所を確認します
固定資産税・都市計画税の納税通知書には、土地と家屋の課税内容が分かれて載っています。手元の通知書で次の項目を確認します。
- 土地の評価額と課税標準額
- 住宅用地の区分と面積
- 家屋の評価額と税額
そのうえで、市区町村の固定資産税担当へ「今年中に家屋を解体した場合、翌年度の土地と家屋はいくらになる見込みか」と聞きます。正確な試算に必要な書類は自治体ごとに異なるため、納税通知書を手元に置いて相談してください。
解体費を比べるときは、各社へ同じ工事範囲を伝えます。見積書の項目と追加費用の確認方法は、解体工事の見積もりの見方で整理しています。
解体後は家屋の滅失手続きを確認します
登記された家屋を取り壊した場合は、法務局で建物滅失登記を行います。未登記の家屋は、市区町村へ家屋滅失届などの提出が必要です。
富士見市は、手続きがないと存在しない家屋に固定資産税が課税され続ける場合があると案内しています。必要な書類と期限は、土地所在地の市区町村と法務局へ確認してください。
出典: 富士見市「家屋を取り壊した場合」(確認日: 2026-08-20)
解体するかは税額だけで決めない
解体前に確認する順番です。
- 市区町村へ解体後の税額見込みを聞く
- 建替え中の特例と自治体独自の補助制度を確認する
- 売却、建替え、保有の予定を整理する
- 2〜3社から同じ条件で解体見積もりを取る
- 工事後の滅失手続きを確認する
空き家を残す場合にも、修繕、草木の管理、火災や倒壊への備えが必要です。解体する場合には工事費と解体後の土地管理費がかかります。税額の変化だけを切り取らず、今後の使い方と合わせて比べてください。
見積もりを頼む候補は、掲載業者一覧から2〜5社を選んで比較できます。この記事は2026年8月20日時点の国・自治体の公式情報を確認して作成しました。個別の課税は土地、家屋、自治体によって異なります。正式な税額と手続きは、資産所在地の市区町村へ確認してください。
補助金の確認、登録・許可、見積もり、届出、滅失登記までの全体像は、空き家を解体する流れで順番にまとめています。